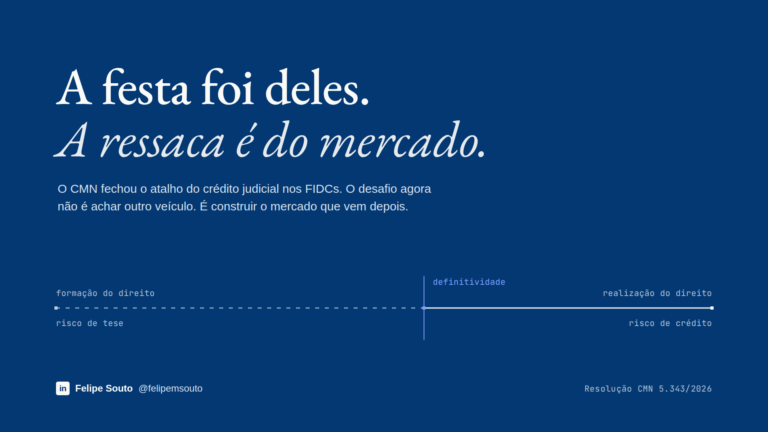
O CMN fechou o atalho dos créditos judiciais em formação para FIDCs. O desafio agora não é achar outro veículo. É construir a arquitetura que vem depois.
Toda festa tem uma conta. A do crédito judicial chegou ontem numa quinta-feira à noite, 24 de setembro, em forma de resolução do Conselho Monetário Nacional.
Na sexta de manhã, os grupos de mercado já tinham o veredito. O pré-precatório em FIDC acabou, e daqui para a frente o negócio vai ter que andar por outras vias. Antes do almoço, já circulavam as primeiras estruturas: FIF comprando CR, FIP com SPE, FIM carregando FIP até o crédito ficar elegível e “tombar” para o FIDC.
Não acabou o mercado de crédito judicial. Acabou um modelo em que o mesmo veículo carregava, ao mesmo tempo, a aposta sobre se um direito existe e o financiamento de um direito que já existe. Acabou o atalho. E, como em toda ressaca, quem mais sofre não é necessariamente quem mais bebeu.
O mercado fez o que sempre faz: começou a procurar outro veículo. Se o FIDC não pode, que seja um FIF, um FIP, uma SPE. Entendo o reflexo. Quem tem originação parada e investidor esperando precisa de resposta até segunda-feira. Mas acredito que é a resposta errada para a pergunta certa. Trocar FIDC por FIP e seguir a vida seria confortável. Também seria não entender o que a resolução fez.
A norma não caiu do céu.
Segundo reportagens da Folha sobre as investigações do Banco Master, o banco mantinha ao menos R$ 14,3 bilhões em 16 ações contra a União, todas sobre indenizações a usinas de açúcar e álcool. Eram ativos comprados na faixa de 20% da indenização estimada, com retorno pendurado em decisões que ainda viriam dos tribunais superiores.
Em meados de 2024, discutindo esse mercado com um banqueiro, daqueles de verdade, ouvi uma frase que não esqueci:
— Isso vai dar merda.
Deu.
E a estrutura importava tanto quanto o ativo. As reportagens falam em R$ 21 bilhões entre precatórios e pré-precatórios no banco, dos quais só R$ 8 bilhões apareciam no balanço. Os outros R$ 13 bilhões moravam em fundos. Houve um caso de valorização de mais de R$ 100 milhões em menos de 24 horas. Nenhum spread do mundo explica isso.
No mesmo dia da resolução, uma nova fase da Operação Carbono Oculto mirava o uso de fundos para lavar dinheiro no setor de combustíveis, com direitos creditórios litigiosos circulando no meio. O Banco Central já tinha dito publicamente que se preocupava com estruturas em múltiplas camadas. E o STF, dias antes, havia mandado a União revisar as normas de fundos.
As pessoas e instituições citadas negam irregularidades, e as apurações seguem em curso. Mas o padrão que as reportagens descrevem é velho conhecido de quem estrutura crédito judicial:
Quando o retorno depende de uma sentença, aparece a tentação de influenciar a sentença.
O financiamento de litígios não carrega esse defeito por natureza. Onde ele funciona há décadas, o capital vem cercado de travas: independência de quem financia, transparência sobre quem está por trás de cada ação, distância total de quem julga. Tire as travas, desenhe a estrutura para que ninguém enxergue dentro dela, e o risco de conduta deixa de ser exceção. Vira parte do desenho.
A intervenção era questão de tempo. Discordar da finalidade da norma é perder tempo. A discussão que vale é sobre os meios, e sobre o que se constrói depois.
O que o CMN fez, tecnicamente, foi incluir dois artigos na Resolução 2.907, de 2001.
O art. 1º-A proíbe FIDCs e FIC-FIDCs de aplicar, direta ou indiretamente, em direitos ou expectativas de direito decorrentes de ações judiciais ou arbitragens enquanto o crédito não tiver liquidez, certeza e exigibilidade em caráter definitivo. O § 1º diz o que é definitivo. No judicial: trânsito em julgado da fase de conhecimento, trânsito da liquidação quando ela for necessária, e impugnação ao cumprimento de sentença ou embargos resolvidos. No arbitral: sentença que reconheça o direito e fixe o valor, com o prazo da anulatória vencido.
O art. 1º-B cuida do estoque. Ninguém é obrigado a liquidar nada. Mas, a partir de 4 de janeiro, quem carrega esses créditos precisa de avaliação verificável por terceiros, reavaliação a cada fato processual relevante, auditoria independente e divulgação mensal da cadeia de cessões e das partes relacionadas. A vedação às compras passa a valer em 13 de outubro.
Os números divulgados falam em R$ 35,2 bilhões de exposição dos FIDCs a ações judiciais em julho. É um bom tamanho para o debate, mas não é o tamanho do problema. Parte desse estoque já é definitiva e continua elegível, assim como o precatório regularmente expedido e a cobrança judicial de um recebível comum que deixou de ser pago.
A leitura que me parece mais útil é outra.
Durante anos, o mesmo produto carregou dois riscos que não têm nada a ver um com o outro. Um é o risco de o direito existir, de nascer. O outro é o risco de o devedor pagar um direito que já existe.
Formação do direito. A pergunta é se o direito existe, quanto vale e se vai ser reconhecido. Quem decide é uma sentença que ainda não foi proferida. O resultado é binário e assimétrico, o prazo é o do tribunal. O capital adequado é litigation risk capital.
Realização do direito. A pergunta é quando e se o devedor vai pagar. Quem decide é o comportamento de um devedor conhecido. O resultado é contínuo e modelável, o prazo é estimável. O capital adequado é credit capital.
Quem compra um pré-precatório está fazendo uma aposta de tese. É mais parecido com venture do que com crédito: resultado binário, prazo que ninguém controla, retorno que precisa pagar os casos perdidos. Quem compra um precatório expedido está fazendo crédito. O risco é o ente público, o prazo é o da fila, o pricing é spread.
O FIDC vinha sendo usado para as duas coisas, no mesmo balanço. A resolução simplesmente separou os temas. Não foi elegante, e o texto tem problemas que ainda vão dar trabalho e já gerou uma saraivada de críticas, o que também me proponho a fazer em outro momento.
Agora, mais útil é dizer que a separação parece fazer algum sentido, e o que ela produz é mais interessante do que a proibição em si.
Porque a definitividade, a certeza, a quantificação deixaram de ser apenas um marco processual relevante.
Até 12 de outubro, o trânsito em julgado muda o processo de fase. A partir do dia 13, muda o ativo de mercado. Antes desse ato, o crédito só encontra capital de risco de litígio, um universo pequeno, especializado e caro. Depois dela, o mesmo crédito fica disponível para toda a indústria de crédito estruturado, com outro custo de capital, outro retorno exigido e, provavelmente, outra liquidez.
O deságio tende a comprimir. O número de compradores se multiplica. O ativo que valia uma coisa na véspera passa a valer outra no dia seguinte, sem que nada tenha mudado frente a natureza do risco de crédito.
Isso concentra valor num evento que qualquer um consegue identificar. Quem conduz o crédito até lá, e consegue entregá-lo limpo do outro lado, captura a reprecificação. É a lógica de warehouse e take-out que o mercado conhece de cor em outras classes de ativo, agora aplicada a um ativo que quase ninguém tinha pensado nesses termos.
A pergunta, então, não é qual veículo substitui o FIDC. É quem consegue carregar o ativo de um mercado para o outro.
E aqui voltamos às estruturas que começaram a circular hoje pela manha.
O problema está no § 2º. Ele define aplicação indireta de forma ampla: títulos, contratos e valores mobiliários ligados, “no todo ou em parte”, a direitos litigiosos; cotas de fundos e veículos, no Brasil ou no exterior, que os carreguem direta ou indiretamente; derivativos com esse subjacente. Não há piso de materialidade.
Vamos respirar (…) A norma não tem nem 24h de vida. A CVM pode esclarecer, os tribunais podem restringir, e há bons argumentos para isso. Mas a leitura conservadora, que é a que um administrador de fundo vai adotar porque é ele quem responde, é que o FIDC só entra depois que o próprio ativo se tornar definitivo. Compromisso vinculante de compra, forward, opção com preço fixado de antemão, qualquer coisa que faça o FIDC capturar o risco ou o benefício do crédito antes da hora tende a contaminar a estrutura. Um direito de preferência sem preço nem obrigação talvez escape. Vai depender do caso e, provavelmente, de alguém na CVM dizendo onde fica a linha.
O que vale realmente é o efeito econômico do instrumento, não o nome que se dá a ele. (Advogado criativo não falta. Administrador disposto a assinar embaixo, vamos ver.)
Com isso em mente, as rotas se ordenam sozinhas. FIF comprando CR pode funcionar, desde que nenhum FIDC fique exposto em ponto nenhum da cadeia. FIP com SPE pode funcionar em certos desenhos, mas o FIP tem regras próprias e a SPE traz atrito tributário. A securitização direta, com patrimônio separado por emissão, segrega bem, mas pede uma base de investidores profissionais que não dependa de FIDC.
Já a cadeia FIM, FIP, SPE e “tombamento” combinado para o FIDC é outra conversa. Empilha camadas, faz o ativo passar entre partes relacionadas e antecipa economicamente a entrada do FIDC. É o desenho que o regulador acabou de descrever como vulnerabilidade, só que com mais caixas.
Uma cadeia de fundos é uma sequência de caixas. O que importa é o que acontece entre elas: quem precifica, quem verifica, quem decide e quem responde quando dá errado. Reproduzir a opacidade em outro veículo não é adaptação. É encomendar a próxima resolução.
O que dá para construir, então?
O que a resolução exige não é um novo invólucro. É uma arquitetura de capital markets: a forma como originação, estruturação, capital, governança e distribuição se conectam ao longo da vida inteira de um ativo. Veículos são peças. Arquitetura é o desenho que diz como as peças se encaixam, quem assume cada risco e em que momento.
No crédito judicial, isso significa organizar o mercado pelo estágio processual do crédito, e não apenas pelo veículo. Uma maratona com em três tempos:
Formação. O crédito ainda em conhecimento ou em recurso fica num CR por série, com patrimônio separado, financiado por investidores profissionais e capital especializado em litígio.
Gatilho. O marco de definitividade do § 1º é verificado por um terceiro independente, com base documental, e o ativo é registrado.
Realização. O crédito definitivo, ou o precatório, vai para FIDC, CR sênior ou venda direta, nas mãos de investidores de crédito estruturado.
Na formação, o capital sabe que está comprando tese e cobra por isso. Mas não precisa ser uma massa indistinta de incerteza. Um crédito com mérito confirmado em segundo grau, ou amparado por tese já firmada pelo STF em repercussão geral ou pelo STJ em repetitivo, carrega um risco residual muito menor que uma petição inicial. Isso serve para separar sênior, mezanino e subordinada, e para calibrar deságio. A previsibilidade entra no pricing, não num pedido de exceção ao regulador.
A governança do art. 1º-B, que a norma exige só para o estoque, deveria valer aqui desde o primeiro dia. É, de longe, o melhor manual disponível para estruturar crédito judicial fora do FIDC.
No gatilho, a definitividade precisa ser verificável por alguém de fora e registrada de um jeito que ninguém discuta depois. Na realização, o crédito vai a mercado à vista, com mais de um comprador na mesa e avaliação independente. Nada combinado antes.
Se o mesmo grupo estiver nas duas pontas, e em muitos casos vai estar, os comitês precisam ser separados de verdade e a porta precisa estar aberta para compradores de fora. E tem que haver transparência sobre quem financia cada ação, sem nenhuma relação econômica com quem julga. Depois do que as reportagens mostraram, isso deixou de ser detalhe.
Há uma agenda razoável para levar ao regulador, e o momento ajuda, com a revisão das normas de fundos em andamento. O § 2º precisa de um critério de materialidade. Seria útil ter safe harbors objetivos, definidos por eventos processuais verificáveis, para dizer quando o crédito pode entrar no FIDC. A parcela incontroversa já em fase de precatório é o exemplo óbvio. E vedar partes relacionadas, exigir avaliação prévia independente e transparência sobre o financiador ataca o risco de conduta muito mais diretamente do que excluir uma classe inteira de ativos.
Para além do Brasil, outros mercados passaram por versões dessa discussão. O Reino Unido conviveu anos com insegurança depois que sua Suprema Corte, em 2023, reclassificou certos contratos de financiamento de litígios. A Austrália tentou enquadrar esses arranjos no regime de fundos de varejo e voltou atrás em 2022. O Parlamento Europeu recomendou, também em 2022, um marco mínimo centrado em transparência e conflito de interesses. O Brasil escolheu restringir o veículo em vez de regular o financiador. O caminho é outro, a direção é a mesma.
O mercado de crédito judicial que sai da Resolução 5.343 vai ser menor por um tempo. Algumas estruturas vão sumir, outras vão tentar se esconder melhor, e o deságio na ponta da originação vai subir.
Mas tem uma consequência que pouca gente está olhando. Até aqui, dava para fazer tudo dentro de casa: originar, estruturar, precificar, carregar e vender, no mesmo balanço e, às vezes, na mesma sala. Isso acabou. A maratona do ativo agora passa por gente diferente, com capitais diferentes, em momentos diferentes, e cada um precisa confiar no trabalho do anterior.
É uma notícia desconfortável para um mercado egoico por natureza, acostumado a tratar cada operação e oportunidade como “seu território”. Originador, estruturador, securitizadora, gestor, avaliador e comprador vão ter que aprender a trabalhar em rede, no mesmo fluxo, com a mesma informação. Ainda que na marra.
Em cooperação, conseguiremos seguir levando o ativo pela travessia inteira, da tese ao trânsito em julgado, do trânsito em julgado ao fundo comprador de crédito, sem perder o fio no caminho.
Isso é infraestrutura. E infraestrutura não se improvisa numa sexta-feira qualquer.
Como um bom vinho, vamos decantar.
Um abraço,
Felipe Souto


